


Odmena za prácu patrí medzi najsilnejšie motivačné nástroje, no jej účinok oslabuje vysoké daňovo odvodové zaťaženie. Odmeňovanie zamestnancov predstavuje jednu z najvýznamnejších oblastí personálneho manažmentu, pretože výška mzdy ovplyvňuje nielen schopnosť zamestnávateľa získať kvalifikovaných pracovníkov, ale aj ich motiváciu, lojalitu a ochotu zotrvať v pracovnom pomere.
Napriek tomu, že moderné teórie motivácie zdôrazňujú význam pracovného prostredia, medziľudských vzťahov či možností profesijného rastu, ekonomické výskumy dlhodobo potvrdzujú, že primerané finančné ohodnotenie zostáva jedným z najvýznamnejších faktorov pri rozhodovaní zamestnancov o prijatí pracovnej ponuky alebo zmene zamestnávateľa.
Herzbergova dvojfaktorová teória síce rozlišuje mzdu ako hygienický faktor, ktorý sám osebe nezaručuje dlhodobú spokojnosť, avšak jej nedostatočná úroveň patrí medzi najčastejšie dôvody nespokojnosti a fluktuácie. Podobne Vroomova teória očakávania vychádza z predpokladu, že motivácia zamestnanca rastie iba vtedy, ak existuje zrozumiteľná väzba medzi jeho pracovným výkonom a odmenou, ktorú za svoju prácu reálne získa.
Daňovo odvodové zaťaženie práce na Slovensku ako bariéra motivácie a konkurencieschopnosti firiem
Práve v tomto bode sa dostáva do popredia problém, ktorý je na Slovensku predmetom čoraz intenzívnejších odborných diskusií. Zamestnávateľ môže mať záujem zvýšiť mzdu svojmu zamestnancovi, pričom je pripravený znášať výrazne vyššie mzdové náklady, avšak zamestnanec napriek tomu často nepociťuje zodpovedajúci nárast svojho čistého príjmu. Rozdiel medzi tým, čo zamestnávateľ za pracovnú silu skutočne zaplatí a tým, čo zamestnanec dostane na svoj bankový účet, predstavuje tzv. daňovo odvodový klin, ktorý Organizácia pre hospodársku spoluprácu a rozvoj používa ako jeden zo základných ukazovateľov hodnotenia konkurencieschopnosti pracovného trhu jednotlivých krajín.
Slovensko sa dlhodobo zaraďuje medzi štáty s relatívne vysokým zaťažením práce, čo má priamy dopad na zamestnávateľov aj zamestnancov. OECD zároveň upozorňuje, že vysoký daňovo odvodový klin znižuje motiváciu pracovať, komplikuje rast zamestnanosti a negatívne ovplyvňuje konkurencieschopnosť ekonomiky.
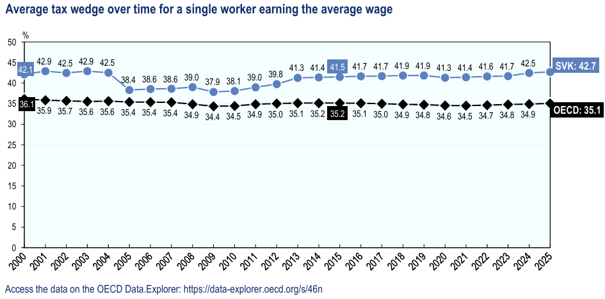
Zdroj: www.oecd.org
V praxi sa pritom veľmi často stretávame so situáciou, keď zamestnanec pri rokovaní o mzde prirodzene porovnáva svoju hrubú mzdu alebo dokonca čistý príjem s ponukou konkurenčných zamestnávateľov, zatiaľ čo zamestnávateľ pri rozhodovaní o zvýšení odmeňovania musí pracovať s úplne inou ekonomickou veličinou, ktorou je celková cena práce. Tá zahŕňa nielen hrubú mzdu zamestnanca, ale aj povinné odvody platené zamestnávateľom do Sociálnej poisťovne a zdravotnej poisťovne. Výsledkom je situácia, keď každé zvýšenie hrubej mzdy automaticky znamená ďalší rast odvodových nákladov zamestnávateľa, pričom zamestnanec z navýšenia dostáva iba časť hodnoty, ktorú zamestnávateľ skutočne vynaložil.
Práve tento rozdiel patrí medzi najčastejšie nepochopené ekonomické javy na slovenskom trhu práce. Zamestnanci spravidla nevnímajú celkové náklady práce, pretože ich prirodzene zaujíma suma, ktorá im prichádza na účet, zatiaľ čo zamestnávatelia pri každom rozhodnutí o odmeňovaní musia posudzovať celkový finančný dopad na hospodárenie spoločnosti. Tento rozdiel vo vnímaní následne vytvára priestor na vzájomné nepochopenie, ktoré je citeľné najmä v období rastúcich životných nákladov a zvyšujúcich sa mzdových očakávaní.
Situácia je ešte výraznejšia v malých a stredných podnikoch, ktoré tvoria významnú časť slovenskej ekonomiky. Na rozdiel od veľkých nadnárodných spoločností disponujú podstatne obmedzenejšími finančnými rezervami, pričom ich schopnosť reagovať na rast mzdových požiadaviek je úzko závislá od produktivity práce, vývoja cien vstupov a celkovej ekonomickej situácie.
Nožnice vzťahu ceny práce a čistej mzdy sú divoko otvorené
Ak sa podnik rozhodne zvýšiť mzdu jedného zamestnanca o niekoľko stoviek eur mesačne, v skutočnosti musí počítať s výrazne vyšším rastom svojich nákladov, pretože spolu s hrubou mzdou rastú aj povinné odvody zamestnávateľa. Takéto rozhodnutie preto nemožno hodnotiť iba z pohľadu zamestnanca, ale predovšetkým z pohľadu ekonomickej udržateľnosti podnikania.
Na pochopenie rozsahu tohto problému je potrebné pozerať sa nie na hrubú mzdu, ale na celkovú cenu práce. Tá predstavuje skutočné náklady zamestnávateľa na jedného zamestnanca a zahŕňa nielen dohodnutú hrubú mzdu, ale aj všetky povinné odvody platené zamestnávateľom. Až porovnanie celkovej ceny práce s čistou mzdou umožňuje objektívne posúdiť, aká časť hodnoty vytvorenej pracovnou silou zostáva zamestnancovi a aká časť smeruje prostredníctvom povinných odvodov a dane z príjmov do verejných rozpočtov.
Porovnanie hrubej mzdy vs. čistej mzdy a superhrubej mzdy (ceny práce) v prípade hrubej mzdy 2.000 EUR a 5.000,- EUR:
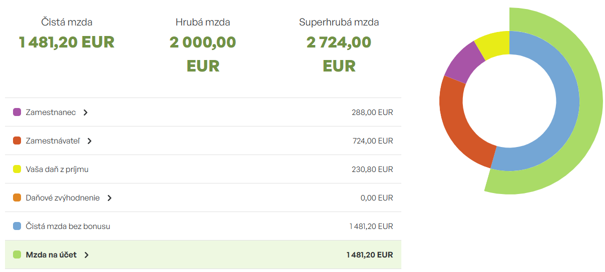
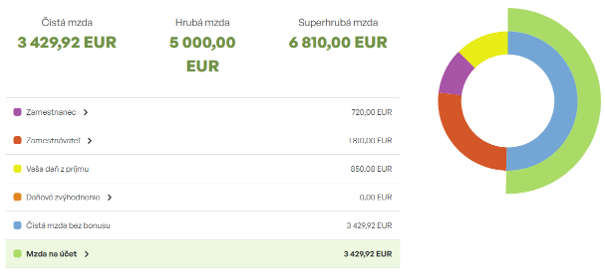
Zdroj: www.platy.sk/vypocet-mzdy
Význam finančnej motivácie potvrdzujú aj empirické výskumy. Podľa medzinárodných prieskumov spoločností Gallup, PwC či WorldatWork patrí výška odmeňovania dlhodobo medzi najčastejšie uvádzané dôvody zmeny zamestnania, pričom význam mzdy rastie najmä v období vysokej inflácie a rastúcich životných nákladov. Zamestnávateľ sa tak dostáva do situácie, keď musí reagovať na oprávnené očakávania zamestnancov, avšak každé zvýšenie mzdy predstavuje podstatne vyšší zásah do jeho rozpočtu, než aký zamestnanec v konečnom dôsledku pocíti.
Napriek tomu, že finančné ohodnotenie zostáva jedným z najsilnejších faktorov ovplyvňujúcich rozhodovanie zamestnancov o prijatí pracovnej ponuky, zmene zamestnania alebo zotrvaní u zamestnávateľa, súčasné daňovo odvodové nastavenie na Slovensku objektívne obmedzuje priestor zamestnávateľov na efektívne zvyšovanie čistej mzdy. Z pohľadu strategického riadenia ľudských zdrojov preto nadobúda čoraz väčší význam budovanie komplexného systému odmeňovania, ktorý popri finančných benefitoch systematicky využíva aj nefinančné motivačné nástroje. Flexibilná organizácia práce, podpora profesijného rozvoja, kvalitné líderstvo, uznanie pracovných výsledkov, participácia na rozhodovaní či vytváranie zdravého pracovného prostredia predstavujú faktory, ktoré významne posilňujú angažovanosť, spokojnosť a lojalitu zamestnancov.
V podmienkach vysokého daňovo odvodového zaťaženia práce sa práve vyvážená kombinácia finančných a nefinančných foriem odmeňovania stáva jedným z rozhodujúcich predpokladov dlhodobej udržateľnosti pracovných vzťahov, konkurencieschopnosti zamestnávateľov a schopnosti udržať si kvalifikovaných zamestnancov aj v prostredí rastúceho tlaku na mzdy.