


V poslednom období sme svedkami narastajúcej aktivity finančnej správy, ktorá sa čoraz intenzívnejšie zameriava na preverovanie hospodárskych operácií podnikateľských subjektov, pričom cieľom týchto kontrol nie je len samotné vyrubenie dane, ale najmä preverenie, či si daňovníci plnia svoje zákonné povinnosti správne a včas.
Daňová kontrola predstavuje proces, v rámci ktorého správca dane zisťuje alebo preveruje skutočnosti rozhodujúce pre správne určenie dane, a hoci je tento inštitút pre mnohých podnikateľov strašiakom, je dôležité si uvedomiť, že celý proces je prísne regulovaný zákonom o správe daní. Daňový poriadok jasne definuje mantinely, v ktorých sa môže správca dane pohybovať, pričom jednou zo základných zásad je, že kontrola má prebiehať len v nevyhnutnom rozsahu tak, aby poskytla čo najpresnejší obraz o reálnom stave hospodárenia kontrolovaného subjektu. Ak chceme tento proces zvládnuť bez zbytočných finančných strát a stresu, musíme dokonale poznať nielen svoje povinnosti, ktoré sú nepochybne široké, ale najmä svoje práva, ktoré slúžia ako ochrana pred prípadnou svojvôľou štátnych orgánov.
Zdroj: www.financnasprava.sk
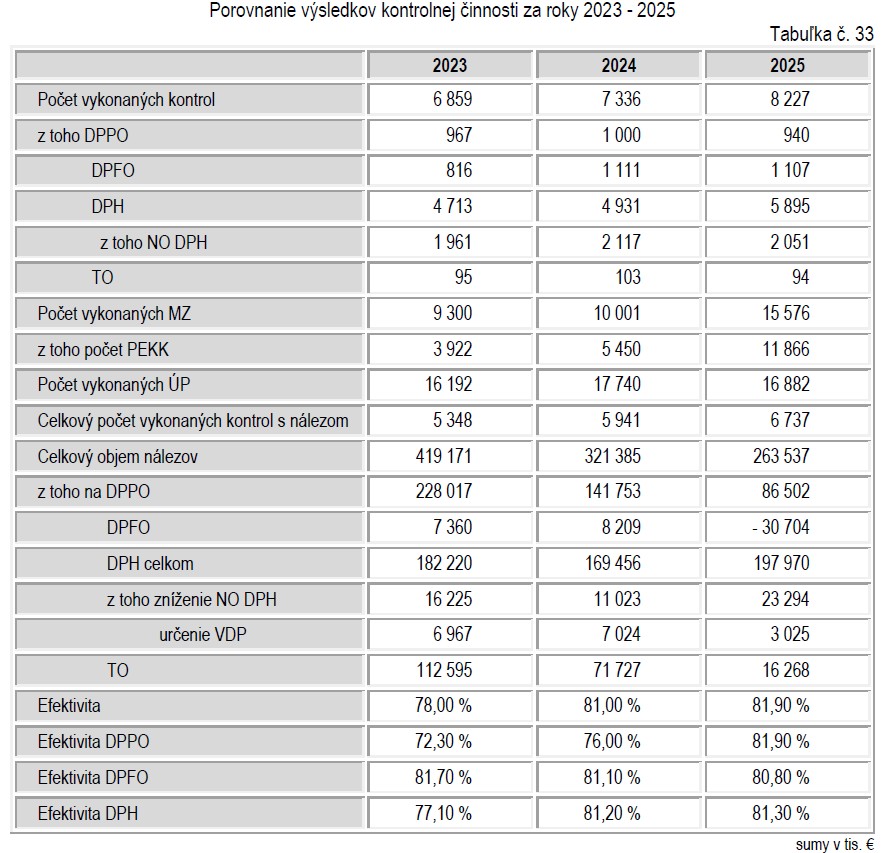
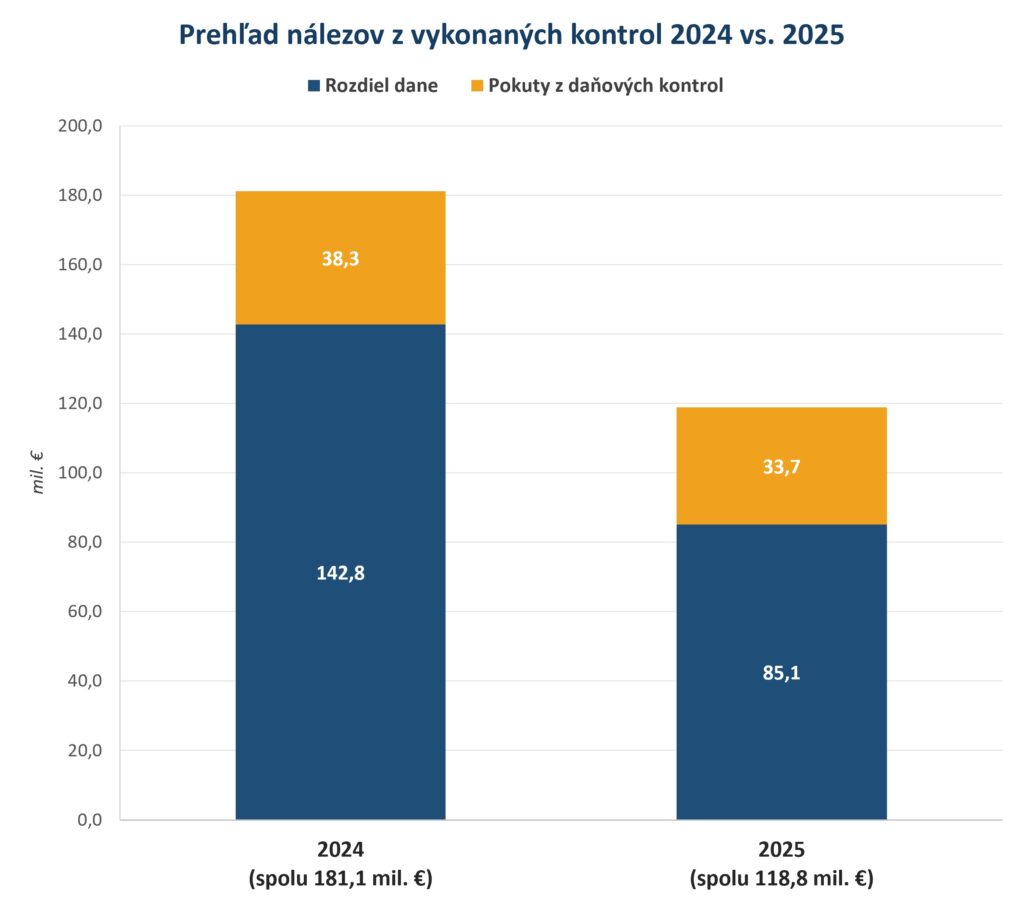
Zaujímavá je aj štatistika záverov z kontrol v roku 2025 s porovnaním na rok 2024. Hoci počet daňových kontrol rastie, výber na rozdieloch či na pokutách má klesajúci charakter.
Zdroj: autor
Vaše práva ako štít proti procesným pochybeniam správcu dane
Každý daňový subjekt, u ktorého sa vykonáva daňová kontrola, má zákonom garantované spektrum práv, ktorých cieľom je zabezpečiť transparentnosť a zákonnosť celého preverovania. Úplne prvým a základným právom, ktoré by mal každý podnikateľ uplatniť hneď pri prvom kontakte s kontrolórmi, je právo na predloženie písomného poverenia na výkon daňovej kontroly spolu so služobným preukazom zamestnanca správcu dane. Toto overenie identity a oprávnenosti je kľúčové, pretože jasne stanovuje, kto a v akom rozsahu je oprávnený nahliadať do citlivých firemných dokumentov.
Počas celého priebehu kontroly má daňový subjekt právo byť prítomný na rokovaniach so svojimi zamestnancami, čo mu umožňuje mať priamy dohľad nad tým, aké informácie sú kontrolórom poskytované a v akom kontexte. Okrem pasívnej prítomnosti zákon priznáva subjektu aj aktívne právo predkladať v priebehu celej kontroly dôkazy, ktoré preukazujú jeho tvrdenia, a to až do dňa ukončenia kontroly, pričom subjekt môže navrhovať aj iné dôkazy, ktoré má k dispozícii samotný správca dane, ale subjekt ich sám predložiť nemôže.
Procesná ochrana daňovníka ide ešte ďalej a umožňuje mu nahliadnuť do zápisnice z miestneho zisťovania, ktoré bolo vykonané u iného daňového subjektu, ak toto zisťovanie priamo súvisí s jeho prebiehajúcou daňovou kontrolou. Toto právo je mimoriadne dôležité pri preverovaní obchodných reťazcov alebo transakcií s partnermi, kde sa môžu objaviť rozpory v tvrdeniach jednotlivých strán. Ak sú počas kontroly vypočúvaní svedkovia alebo znalci, daňový subjekt má nespochybniteľné právo byť pri ich vypočutí osobne prítomný a klásť im otázky, čím sa zabezpečuje právo na spravodlivý proces a možnosť korigovať nepravdivé či nepresné výpovede priamo na mieste.
V ktoromkoľvek štádiu kontroly má subjekt takisto právo vyjadrovať sa k zisteným skutočnostiam a k spôsobu, akým ich správca dane zisťoval, a môže dokonca navrhnúť, aby jeho vyjadrenia boli priamo citované v protokole z kontroly. V neposlednom rade má kontrolovaný subjekt právo nahliadnuť do svojich dokladov, ktoré zapožičal správcovi dane, a to v jeho obvyklej úradnej dobe, čím sa predchádza situáciám, kedy by bola bežná prevádzka firmy paralyzovaná absenciou dôležitých originálov listín.
Keď povinnosti klopú na dvere: Ako zvládnuť kontrolu v súlade so zákonom
Zatiaľ čo práva chránia integritu daňového subjektu, povinnosti zasa zabezpečujú, aby správca dane mohol efektívne plniť svoju funkciu pri ochrane fiškálnych záujmov štátu. Základnou povinnosťou, od ktorej sa odvíja celý priebeh preverovania, je povinnosť umožniť poverenému zamestnancovi správcu dane vykonať daňovú kontrolu v plnom rozsahu. Toto neznamená len pasívne strpenie prítomnosti úradníkov, ale zahŕňa to aj aktívnu povinnosť zabezpečiť vhodné miesto a primerané podmienky na vykonanie kontroly, čo v praxi často znamená vyčlenenie samostatnej miestnosti alebo priestoru, kde budú mať kontrolóri pokoj na prácu a prístup k potrebným technológiám. Daňový subjekt je ďalej povinný poskytovať požadované informácie buď osobne, alebo prostredníctvom ním určenej poverenej osoby, ktorá musí byť dostatočne odborne zdatná na to, aby dokázala vysvetliť zložité hospodárske transakcie.
Kľúčovým pilierom súčinnosti je povinnosť predkladať záznamy, ktorých vedenie ukladá zákon o účtovníctve alebo iné osobitné predpisy, a to v takej forme, v akej ich subjekt vedie, pričom zákon výslovne ukladá povinnosť predložiť dáta v elektronickej podobe na dátové úložisko finančnej správy, ak sú v tejto forme spracúvané. Súčinnosť zahŕňa aj povinnosť umožniť kontrolórom vstup do sídla, miesta podnikania a do všetkých prevádzkových priestorov, ako aj umožniť im rokovanie s akýmkoľvek zamestnancom firmy, ktorého výpoveď môže byť pre kontrolu dôležitá.
Daňový subjekt nesmie brániť správcovi dane v zapožičaní dokladov a iných vecí mimo sídla firmy, ak je to potrebné, a musí byť pripravený poskytnúť výpisy alebo kópie z týchto dokumentov na vlastné náklady. Moderná doba so sebou priniesla aj povinnosť umožniť prístup k softvéru a všetkým informačno-komunikačným prostriedkom, ktoré firma používa na podnikanie, vrátane prístupu k výstupným dátam z týchto systémov, čo umožňuje finančnej správe vykonať hĺbkovú analýzu digitálnych stôp účtovných prípadov.
Ak správca dane ukončí preverovanie a zistí rozdiely v priznanej dani, vyhotoví protokol, ktorý musí obsahovať presný opis preukázaných kontrolných zistení a vyhodnotenie dôkazov. V tejto fáze má subjekt poslednú dôležitú šancu, keďže je povinný sa k protokolu vyjadriť v lehote, ktorú určí správca dane, ale ktorá nesmie byť kratšia ako tridsať pracovných dní. Celý proces sa formálne končí doručením tohto protokolu, čím sa otvára cesta k vyrubovaciemu konaniu, v ktorom sa definitívne rozhodne o výške daňovej povinnosti. Porozumenie tejto delikátnej rovnováhe medzi oprávneniami štátu a právami jednotlivca je absolútnym základom pre každého, kto chce v dnešnej dobe úspešne a zákonne podnikať, pretože len informovaný daňový subjekt dokáže efektívne čeliť výzvam, ktoré so sebou prináša daňová kontrola.