


V súčasnom dynamickom ekonomickom prostredí, ktoré je charakterizované premenlivými úrokovými sadzbami a neustálym tlakom na likviditu podnikateľských subjektov, nadobúda hlbšie porozumenie procesným pravidlám správy daní kritický význam pre stabilitu každého daňovníka. Slovenský právny poriadok prostredníctvom zákona o správe daní, známeho ako daňový poriadok, poskytuje legitímne nástroje na dočasnú modifikáciu časového horizontu plnenia daňových povinností, pričom tieto mechanizmy slúžia ako dôležitý stabilizačný prvok v prípadoch, keď by okamžitá úhrada dane mohla ohroziť samotnú existenciu subjektu alebo viesť k nevratným hospodárskym škodám. Právna úprava obsiahnutá v § 57 Zákona o správe daní (563/2009) umožňuje správcovi dane, aby na základe kvalifikovanej žiadosti daňového subjektu povolil odklad platenia dane alebo rozloženie daňového záväzku do viacerých splátok, čím sa vytvára priestor na efektívnejšie riadenie prevádzkových prostriedkov. Tento inštitút sa nevzťahuje len na dane v ich základnej podobe, ale jeho aplikácia je možná aj na daňové nedoplatky, ktoré vznikli po lehote splatnosti, čím zákonodarca priznáva tomuto nástroju aj sanačnú funkciu v rámci exekučnej prevencie. Rozhodovacia právomoc správcu dane v tejto oblasti však nie je absolútne voľná, nielenže musí byť vykonávaná v úzkej súčinnosti s daňovým subjektom, ale podlieha aj prísnym podmienkam, ktoré určuje Finančné riaditeľstvo Slovenskej republiky a následne ich zverejňuje na svojom webovom sídle.
Právne a procesné aspekty modifikácie časového horizontu platenia daňových záväzkov
Základným predpokladom pre iniciovanie konania o odklade alebo splátkach dane je podanie písomnej žiadosti, ktorá musí byť autorizovaná predpísaným spôsobom, spravidla prostredníctvom kvalifikovaného elektronického podpisu v rámci elektronickej komunikácie, ktorá je pre podnikateľské subjekty povinná. Samotný zákon o správe daní precízne vymedzuje, že správca dane môže povoliť odklad alebo splátky najviac na obdobie dvadsiatich štyroch mesiacov odo dňa pôvodnej splatnosti dane, pričom táto lehota predstavuje časové maximum. Z hľadiska procesnej flexibility je pre daňovníkov dôležité, že správca dane disponuje právomocou povoliť odklad platenia dane nielen do budúcna, ale zákon výslovne pripúšťa aj možnosť spätného povolenia odo dňa pôvodnej splatnosti, ak sú na to splnené zákonné a materiálne predpoklady.
Uvedená procesná výhoda je však spojená s ekonomickou záťažou vo forme úročenia odloženej sumy, pričom zákon stanovuje mechanizmus výpočtu tohto úroku tak, aby reflektoval aktuálnu trhovú realitu, no zároveň pôsobil motivačne na včasné plnenie povinností. Pri výpočte úroku z odloženej sumy sa aplikuje základná sadzba pre referenčnú a diskontnú sadzbu v Slovenskej republike, ktorú zverejňuje Protimonopolný úrad Slovenskej republiky, pričom sa táto sadzba zvyšuje o sto bázických bodov. V situácii, keď by takto vypočítaná sadzba klesla pod hranicu troch percent, zákon striktne ukladá povinnosť použiť ročnú úrokovú sadzbu vo výške troch percent, ktorá sa počíta za každý jeden deň trvania povoleného odkladu alebo splátok.
Daňovník musí mať na zreteli, že úspešné vybavenie žiadosti podlieha aj testu súladu s pravidlami o štátnej pomoci a minimálnej pomoci, čo v praxi znamená, že správca dane skúma, či povolenie takéhoto benefitu nepovoleným spôsobom nenarušuje hospodársku súťaž na vnútornom trhu. Systém kontroly plnenia podmienok je nastavený veľmi prísne, ak daňový subjekt nedodrží výšku alebo lehotu čo i len jednej splátky určenej v rozhodnutí správcu dane, dochádza k okamžitej akcelerácii splatnosti celého zvyšného dlhu. V takom prípade sa celá suma neuhradenej dane stáva splatnou dňom pôvodnej splatnosti a správca dane je povinný bezodkladne, najneskôr do tridsiatich pracovných dní, iniciovať daňové exekučné konanie. Okrem toho sa na takto vzniknutý nedoplatok vyrubí úrok z omeškania, avšak už podľa štandardných pravidiel, čo môže pre subjekt predstavovať značnú dodatočnú finančnú záťaž.
Dôležitým preventívnym prvkom je ustanovenie, ktoré postihuje subjekty za opakované neplnenie podmienok povoleného odkladu, ak daňovník raz nesplní podmienky rozhodnutia, ďalší odklad alebo splátky mu môžu byť povolené až po uplynutí dvoch rokov od pôvodne určenej lehoty splatnosti. Táto zákonná reštrikcia zdôrazňuje potrebu precízneho plánovania finančných tokov pred samotným podaním žiadosti. Procesná povaha rozhodovania o odklade a splátkach je špecifická aj tým, že zákon v záujme rýchlosti a stability vylučuje možnosť podať proti takémuto rozhodnutiu odvolanie, čo z neho robí konečný akt.
Analýza z praxe
Pri pohľade na štatistické prehľady zverejňované Finančným riaditeľstvom Slovenskej republiky možno pozorovať zaujímavé trendy v správaní daňových subjektov a v ich prístupe k využívaniu tohto inštitútu. Finančná správa je zo zákona povinná zverejňovať zoznamy subjektov, ktorým bol v kalendárnom roku povolený odklad alebo splátky, ak suma presiahne 33.000 EUR u fyzickej osoby alebo 330.000 EUR u právnickej osoby a tento stav naďalej trvá.
V priebehu roka 2024 bolo v systéme finančnej správy vydaných viac ako 1000 povolení o odklad a splátky daní, cla a spotrebných daní, pričom celkový objem takto odložených prostriedkov dosiahol sumu presahujúcu niekoľko viac ako 22 miliónov eur. Tento rok bol charakterizovaný postupnou stabilizáciou po období vysokej inflácie, kedy mnohé podniky hľadali cestu k vykrytiu dočasných výpadkov v tržbách.
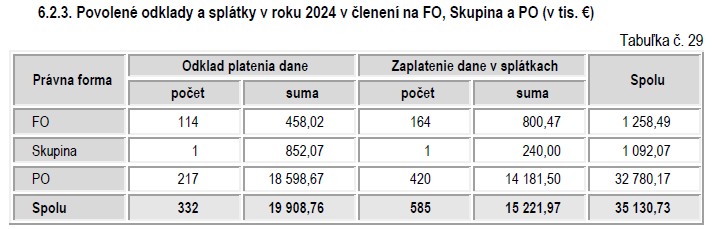
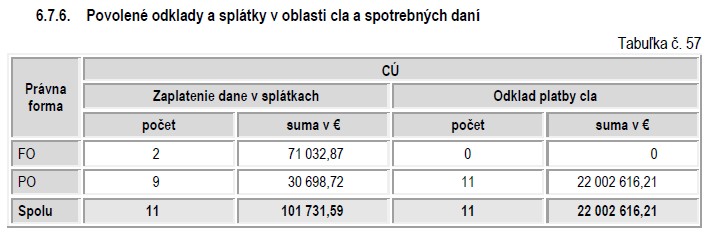
Zdroj: www.financnasprava.sk
V roku 2025 sa trend výrazne pozmenil, keď stúpol aj počet rozhodnutí, aj objem odkladov na hodnotu niekoľkých stoviek miliónov eur. Subjekty s vysokým indexom daňovej spoľahlivosti, ktoré sú správcom dane vnímané ako vysoko spoľahlivé, benefitujú z transparentnejšieho a predvídateľnejšieho prístupu, čo sa v roku 2025 odzrkadlilo aj v rýchlejšom procese schvaľovania ich žiadostí. Avšak paradoxne výrazne vyššia suma odkladov je najpravdepodobnejšie dôsledkom zhoršenia podnikateľského prostredia na Slovensku a z neho vyplývajúceho nedostatku likvidity na úhradu daní a poplatkov.
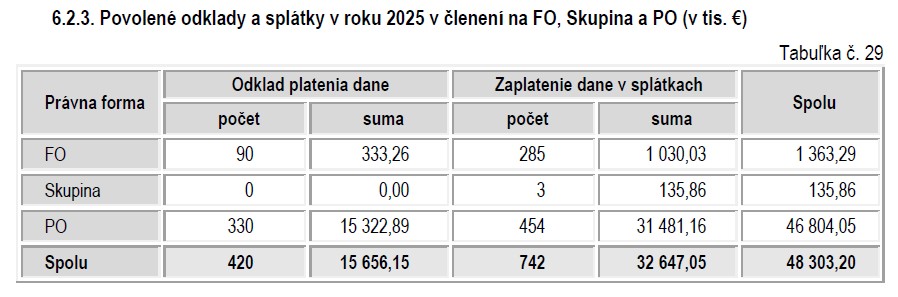
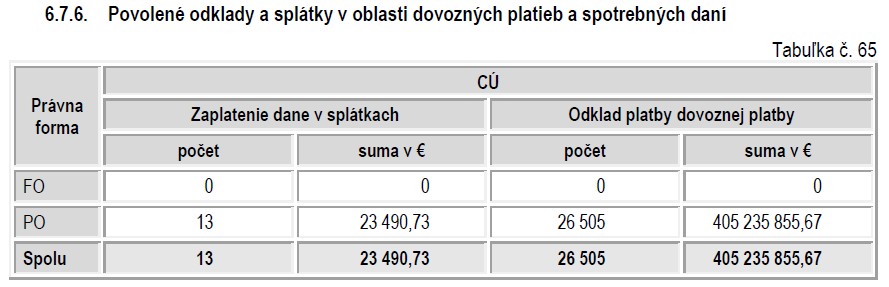
Zdroj: www.financnasprava.sk
Z hľadiska transparentnosti je pre odbornú verejnosť relevantné, že finančné riaditeľstvo zverejňuje nielen samotné mená a sumy subjektov, ale všetky tieto údaje sú sprístupnené v štruktúrovanej podobe, ktorá umožňuje ich ďalšie automatizované spracovanie a analytické vyhodnocovanie obchodnými partnermi v rámci preverovania bonity ich kontrahentov. Informácia o tom, že subjektu bol povolený odklad platenia dane, sa síce nepovažuje za daňové tajomstvo v zmysle § 11, no jej zverejnenie v zákonom stanovených zoznamoch môže mať vplyv na reputáciu subjektu na trhu. Na druhej strane, využitie tohto inštitútu svedčí o schopnosti manažmentu komunikovať so správcom dane a riešiť vzniknuté finančné ťažkosti legitímnou cestou namiesto pasívneho generovania nedoplatkov, ktoré by nevyhnutne viedli k sankciám alebo exekúciám.
Záverom možno konštatovať, že podmienky na povolenie odkladu platenia dane alebo splátok sú v Slovenskej republike nastavené striktne, ale spravodlivo, pričom reflektujú potrebu štátu zabezpečiť včasný výber daní a zároveň chrániť životaschopné a konkurencieschopné podnikateľské subjekty pred likvidačnými vplyvmi okamžitého nedostatku hotovosti. Pre úspešné uplatnenie tohto nároku je nevyhnutné, aby daňovník nielen podrobne preukázal splnenie podmienok určených finančným riaditeľstvom, ale aby si v prípade schválenia žiadosti prísne strážil termíny a výšky jednotlivých splátok, nakoľko akékoľvek pochybenie v tejto fáze má za následok definitívnu stratu výhody a okamžitý prechod do režimu vymáhania pohľadávky. Inštitút odkladu a splátok dane tak predstavuje sofistikovaný nástroj finančného riadenia, ktorý v rukách zodpovedného daňovníka slúži ako efektívna poistka proti neočakávaným výkyvom v likvidite.